中国报告大厅网讯,洁净煤作为煤炭清洁高效利用的核心产业体系,竞争格局受政策管控、能源结构调整、技术迭代多重因素影响,近年来呈现出明显的集中度提升、技术分层特征。上游原煤开采环节的供给侧改革已经完成,中游洁净煤加工转化环节的竞争边界逐步清晰,不同细分赛道的竞争逻辑差异显著。
原煤作为洁净煤产业的上游核心原材料,其供给规模与价格稳定性直接决定中游环节的盈利空间与竞争壁垒。国家统计局数据显示,2019年全年中国原煤产量37.5亿吨,累计同比增长4.2%,2020上半年中国原煤累计产量增长0.6%,受供给侧改革与能源保供政策双重影响,原煤产量长期维持低速稳定增长态势,供给端的集中度已经提升至较高水平,主要大型国有煤炭集团占据大部分产能份额,中小煤炭企业逐步出清,这一格局也使得中游洁净煤加工企业的原材料采购集中度同步提升,中小洁净煤企业在原材料议价能力上处于弱势。
煤炭消费结构层面,2019年中国煤炭消费量达28.04亿吨标准煤,占能源消费总量的57.7%,较上年下降1.5个百分点,2024年中国煤炭消费占一次能源消费比重55.3%,十年间下降超过2个百分点,煤炭消费总量仍维持高位,但占比逐步下降的趋势明确,洁净煤产业的发展核心从规模扩张转向效率提升。
燃煤电厂超低排放改造是洁净煤技术在电力领域应用的核心内容,政策要求煤电机组全部完成改造的目标推动改造规模持续提升,不同年份的改造容量变化也反映出政策落地的节奏,前期改造快速推进,临近目标节点后改造增速逐步放缓。
| 年份 | 累计改造容量(亿千瓦) |
|---|---|
| 2020 | 9.5 |
| 2023 | 10.5 |
| 2024 | 10.8 |
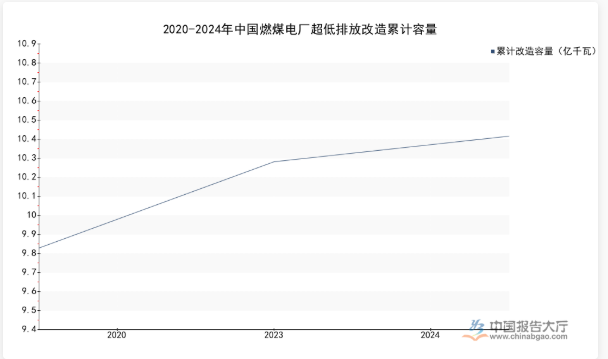
累计改造容量从2020年的9.5亿千瓦增长至2024年的10.8亿千瓦,四年累计增长1.3亿千瓦,对应占比从88%提升至93%,大部分煤电机组已经完成改造,剩余未改造机组多为服役年限较长、即将退役的机组,进一步改造的经济价值有限。电力领域洁净煤技术改造的增量空间逐步收窄,竞争焦点从改造工程转向运营效率提升。
中游洁净煤产业按照产品形态可以分为洗选煤、型煤、水煤浆、煤制油、煤制气、高效发电等多个细分赛道,不同赛道的政策定位、市场空间、竞争壁垒差异显著。洗选煤作为前端清洁化处理环节,已经基本实现市场化竞争,大型煤炭企业自产自洗占比超过八成,独立洗选企业主要服务中小原煤生产企业,市场集中度较低。
民用洁净煤作为北方农村采暖散煤替代的核心产品,主要依靠政府采购,市场具有明显的区域垄断特征,参与企业多为本地国有煤炭流通企业,山西省平定县民用洁净煤采购预算总金额1074240元,采购公告发布于2025年12月30日,2026年1月8日项目废标,河北省保定市阜平县2025-2026年民用采暖洁净煤采购预算29040776.62元,采购数量约20237.475吨,从地方政府采购数据观察,民用洁净煤的单批次采购规模不大,项目分散在北方各个产煤与采暖需求匹配的区域,全国性企业很难覆盖所有区域市场,因此竞争格局长期维持区域分散的状态。
现代煤化工是洁净煤产业中技术壁垒最高的细分赛道,2024年中国现代煤化工项目年转化煤炭量2.8亿吨,煤制油产能达到900万吨/年,煤制天然气产能超过60亿立方米/年,该赛道参与者以大型国有能源化工集团为主,民营企业极少参与,主要原因在于项目投资规模大、技术门槛高、投资回报周期长,中小资本无法承担相应风险,因此市场集中度极高,CR10占比超过95%。
不同细分洁净煤技术的节煤贡献差异明显,选煤和高效工业锅炉的节煤贡献占比超过八成,反映出前端洗选和工业端节能改造的碳减排价值最高,不同技术路线的节煤效率差异也决定了其在竞争中的优先级。
| 技术路线 | 节煤量(Mtce) |
|---|---|
| 选煤 | 179.0 |
| 型煤 | 11.2 |
| 水煤浆 | 15.6 |
| 超超临界煤电机组 | 11.8 |
| 循环流化床锅炉 | 12.0 |
| 高效工业锅炉 | 100.0 |
| 合计 | 348.2 |
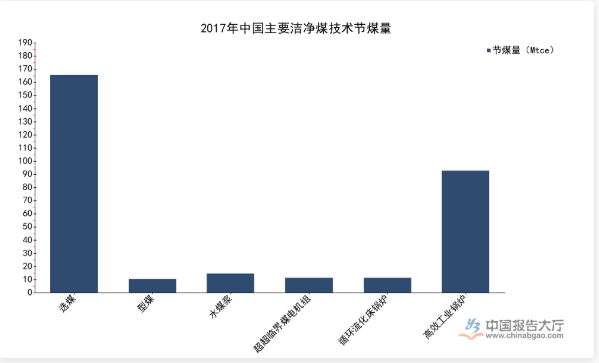
选煤作为技术门槛最低的洁净煤技术,其节煤贡献占比超过五成,远高于其他技术路线,意味着煤炭清洁利用的核心仍在前端处理环节,后端转化技术的减排贡献仍相对有限。高效工业锅炉的节煤贡献排名第二,反映出工业端燃煤节能改造仍有较大空间,对应市场需求也更为稳定。
洁净煤的民用市场高度集中在北方采暖区域,华北、西北是国内民用洁净煤的主要需求区域,地方监管部门对散煤管控的力度直接决定当地洁净煤的市场规模。2020年河北秦皇岛昌黎县散煤管控中,当地洁净煤保供企业数量为3个,分销服务点28个,覆盖16个乡镇295个村庄,全年执法出动9000人次,立案16起,结案12起,查封不合格煤炭279.49吨,北方县级民用洁净煤市场一般仅保留少数几家保供企业,市场准入门槛由地方政策设定,新进入企业很难获得保供资质,因此区域市场集中度极高,竞争主要在少数指定保供企业之间展开。
散煤管控的执法力度直接影响洁净煤的市场需求,不合格散煤的查封与管控反而进一步推高了合规洁净煤的市场份额,民用洁净煤市场的竞争核心不是产品价格与技术,而是准入资质与地方资源,这一特征是其他洁净煤细分赛道不具备的。民用洁净煤的政府采购价格由地方政府核定,企业利润空间相对固定,市场规模随采暖需求与散煤替代进度变化,近年来随着北方农村“煤改电”“煤改气”工程推进,民用洁净煤的市场规模逐步萎缩,部分地区已经停止大规模采购,这一趋势也使得区域保供企业的数量进一步减少,头部区域企业的市场份额进一步提升。
高效发电是洁净煤技术在电力领域的核心应用,超超临界机组(发电效率更高的大容量煤电机组)是当前技术最成熟、效率最高的煤电技术路线,政策明确支持超大容量超超临界机组建设,推动煤电行业能效提升,近年来超超临界机组的装机容量占比持续提升。截至2024年6月,全国超超临界机组装机容量占比超过45%,截至2025年6月,中国已投运超超临界机组装机容量占比达42%,装机规模达到2.8亿千瓦。超超临界机组的装机容量增长反映出煤电行业技术升级的节奏,国内煤电装备制造企业的技术已经完全自主可控,头部装备企业占据大部分超超临界机组订单,市场集中度极高,不同时间的装机规模变化也反映出煤电投资的节奏。
| 时间 | 装机容量(亿千瓦) |
|---|---|
| 2024年6月 | 2.1 |
| 2025年6月 | 2.8 |
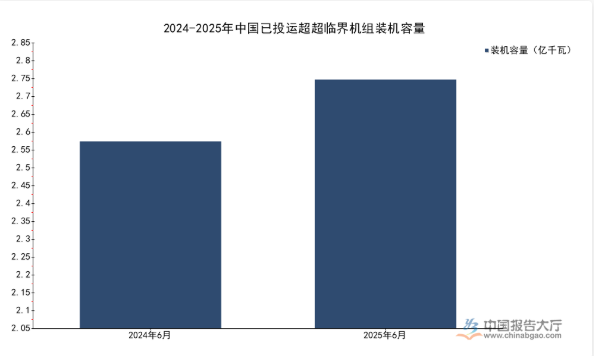
一年时间内超超临界机组装机容量增长0.7亿千瓦,增速超过33%,反映出煤电行业技术升级的速度仍维持在较高水平,高效煤电仍然是国内电力供应的核心支撑,对应的装备制造环节竞争已经集中到少数几家头部企业,中小装备企业几乎无法进入该领域。占比略有下降主要源于总煤电装机容量同步增长,并非超超临界机组装机增速放缓。
2023年全国重点燃煤电厂平均供电煤耗298克标准煤/千瓦时,燃煤发电平均二氧化碳排放强度820克/千瓦时,95%以上燃煤电厂平均SO₂排放浓度18.7毫克/立方米,NOₓ排放浓度32.4毫克/立方米,烟尘排放浓度4.1毫克/立方米,各项排放指标已经达到国际先进水平,超超临界机组的平均供电煤耗比常规煤电机组低30克标准煤/千瓦时以上,减排效应明显,因此成为政策鼓励的核心技术路线,头部能源集团的超超临界机组占比远高于行业平均水平,这也使得头部企业的煤电业务盈利性与排放合规性更好,竞争优势逐步放大。
截至2024年底,全国煤电装机容量11.6亿千瓦,占总装机比重43.2%,全年发电量占比58.7%,煤电仍然是国内电力供应的基石,洁净煤技术的应用使得煤电的排放水平已经大幅降低,未来一段时期内,高效煤电仍将维持核心地位,头部企业的竞争优势会进一步强化,市场集中度会逐步提升。
2023年全国燃煤电厂粉煤灰利用率72.3%,脱硫石膏利用率85.1%,固体废弃物综合利用率76.8%,煤炭上下游产业的循环经济体系已经逐步形成,头部企业在固废综合利用方面的投入更大,利用率也更高,进一步强化了成本优势与合规优势。
碳捕集利用与封存(CCUS,煤炭利用末端碳减排技术)是当前煤炭清洁利用的前沿技术,截至2024年全国已建成或在建示范项目年捕集能力400万吨,整体仍处于示范阶段,技术成本较高,尚未实现大规模商业化应用,参与主体以头部能源集团为主,中小企业没有能力投入示范项目,这也进一步拉大了头部企业与中小企业的技术差距。
联合国工业发展组织预测,2050年洁净煤技术对中国碳减排的贡献率可达77.5%,这意味着洁净煤产业在未来中国碳减排体系中仍将占据核心位置,技术领先的头部企业会获得更多政策支持与市场空间。